エンブラエルは、アジア太平洋地域の市場予測を発表した。
中国を除くアジア太平洋地域では、今後20年間で150席以下のジェット機1,050機の需要を見込む。有償旅客キロ(RPK)は年率4.1%で成長する見通し。2026年時点で運航中の150席以下のジェット機は295機となっている。中国を含めると需要は20年間で2,520機となり、世界需要の約30%を占める。世界全体では、150席以下のジェット機8,500機、金額で6,500億米ドルの需要を予測する。
エンブラエルは成長を牽引する要因として4点を挙げた。1点目は地域内の貿易・投資・事業活動の拡大による都市間の接続需要で、東南アジアでは供給量の60%以上が路線の10%に集中しており、多くの市場が十分に供給されていないと指摘した。2点目は、旅行者が混雑の少ない個性的な目的地を求める動きによる新興観光市場の開拓。3点目は、航空会社が供給拡大よりも収益性と上位需要を重視し、複数の機種を組み合わせて便数や路線網を最適化する動き。4点目は、高所得層が堅調な一方で価格に敏感な層の所得が圧迫される「K字型経済」の進展で、フルサービスキャリアと格安航空会社(LCC)の双方が機材戦略を見直しているとした。
世界のターボプロップ機の約40%がアジア太平洋地域で運航されていることから、アジア太平洋地域は機材更新の機会も大きいとみる。地方空港のインフラ整備が進む中、航空会社は飽和したターボプロップ路線を超えた路線の開設に向け、より速く、航続距離が長く、快適な機材を求めているとした。
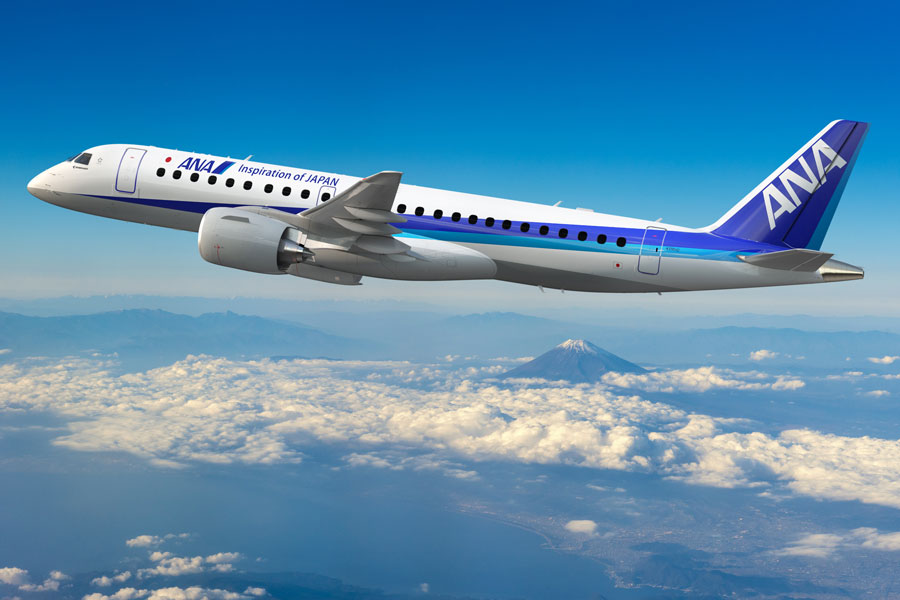
アジア太平洋地域では6か国16社がE-Jetを運航している。東南アジアではスクートがエンブラエルE190-E2型機で26都市に就航し、うち半数は同社として新規の就航地となっている。日本では約50機が運航されており、全日本空輸(ANA)と日本航空(JAL)がエンブラエルE190-E2型機を選定した。オーストラリアでは約70機が地方路線や資源部門のFIFO運航に使われており、ヴァージン・オーストラリア、アライアンス航空、カンタスリンクが運航している。
エンブラエルは1978年にアジア太平洋地域で初号機が運航を開始して以来、約50年にわたり展開している。シンガポールをアジア太平洋地域の拠点とし、部品の地域配送センターとE2のシミュレーターを置いている。